Клиентский путь в банках Казахстана: где сервис работает, а где возникают разрывы
Исследование Customer Choice Index 2026 показало, что банки Казахстана сильнее всего выглядят в непосредственном обслуживании, но теряют баллы на технологичности, чатах и переходах клиентов между онлайн- и офлайн-каналами.
Банки Казахстана заметно продвинулись в развитии клиентского опыта: цифровые интерфейсы становятся удобнее, а качество консультаций остается одной из сильных сторон рынка. Однако исследование Customer Choice Index 2026 показывает, что основные сложности возникают не на первом контакте с клиентом, а дальше – при переходе между каналами и попытке довести запрос до конечного результата.
23 сентября при поддержке Ассоциации банков Казахстана состоялась закрытая презентация международного исследования Customer Choice Index 2026. Эксперты изучили клиентский опыт в 23 банках Казахстана методом тайного покупателя, рассматривая не отдельные точки контакта, а весь путь клиента – от знакомства с продуктом и обращения в онлайн-каналы до консультации и обслуживания в отделении.
В основе оценки – десять критериев, охватывающих офлайн- и онлайн-взаимодействие. В отделениях исследовались окружение, технологичность, обслуживание, командное поведение сотрудников и результат визита со связью каналов. В цифровых каналах – первое впечатление и удобство сайта, информация о продуктах, работа колл-центров и чатов, а также результат и связь каналов.
Казахстан в региональном контексте
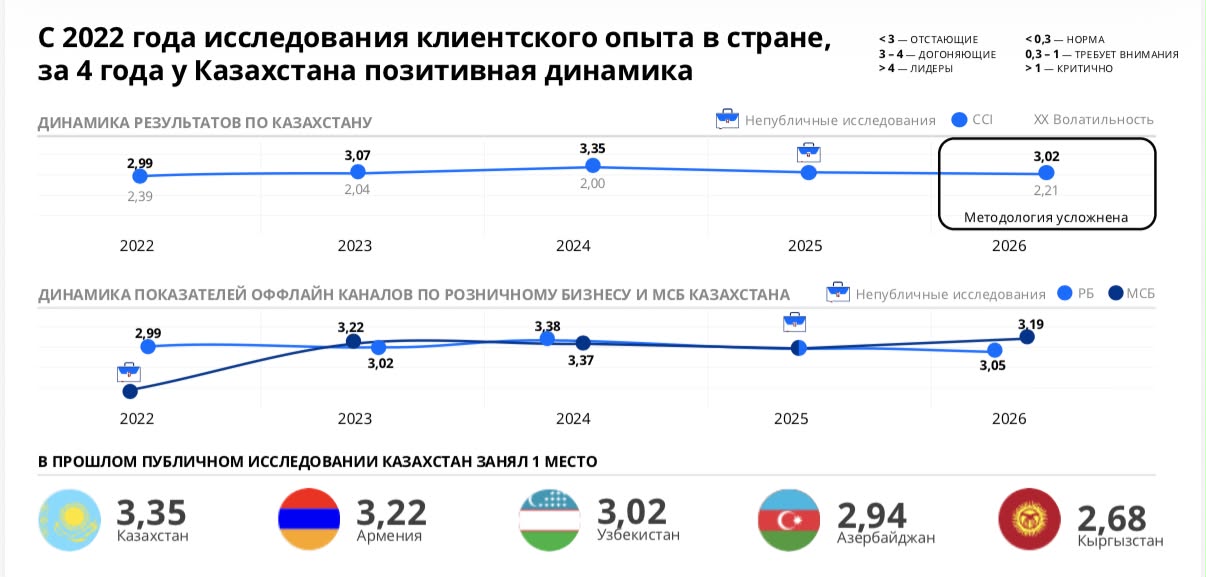
Исследования клиентского опыта в стране проводятся с 2022 года, и за это время Казахстан показал положительную динамику. Общий индекс CCI (Customer Choice Index, сводный показатель качества клиентского опыта по пятибалльной шкале) вырос с 2,99 балла в 2022 году до 3,07 в 2023-м и 3,35 в 2024-м. В предыдущем публичном исследовании этот результат позволил стране занять первое место среди государств региона: следом шли Армения (3,22), Узбекистан (3,02), Азербайджан (2,94) и Кыргызстан (2,68). В 2026 году общий индекс составил 3,02 балла, однако методология исследования в этом году усложнена, поэтому показатели разных лет стоит сопоставлять с осторожностью.
Сервис сильнее процессов
Один из заметных выводов исследования – качество непосредственного общения с клиентом во многих случаях оказывается выше технологичности самого процесса.
Средняя оценка обслуживания в отделениях составила 3,41 балла из 5, тогда как технологичность получила только 2,58 балла. Общая оценка офлайн-опыта составила 3,10. Авторы исследования называют технологичность главной зоной роста для всех банков.
При этом в 63% визитов тайные покупатели отметили сотрудников как компетентных, а в 54% – оценили общение как максимально вежливое и уважительное. Средняя продолжительность визита составляла около 17 минут. Но более глубокая персонализация встречалась значительно реже: искренний интерес к истинным потребностям клиента был отмечен только в 39% случаев.
Таким образом, проблема сегодня заключается уже не столько в способности сотрудника проконсультировать клиента, сколько в том, насколько выстроенная вокруг него система помогает быстро пройти весь путь.
Цифровизация отделений еще не завершена
Несмотря на активное развитие банковских приложений и дистанционных сервисов, офлайн-процессы по-прежнему во многом остаются традиционными.
Современная и полностью цифровая работа с документами без использования бумаги была зафиксирована только в 40% визитов. В 83% случаев сотрудники не использовали презентационные материалы во время консультации. Терминалы самообслуживания получили высокую оценку за современность и широкий функционал лишь в 6% визитов.
При этом в большинстве случаев вопрос решается: в 73% визитов цель обращения в отделение была достигнута полностью. Однако желание вернуться в отделение возникло только в 37% случаев. Среднее ожидание в очереди составляло восемь минут, но в отдельных случаях доходило до 120 минут.
Это показывает разницу между функциональным результатом и качеством самого клиентского пути: решить задачу и сделать это легко, быстро и комфортно – не одно и то же.
Онлайн: хороший интерфейс еще не означает хороший клиентский путь
В цифровых каналах ситуация во многом похожая. Банки уже научились создавать достаточно удобную «витрину»: в 79% случаев сайты корректно отображались и быстро загружались на экранах смартфонов, а в 71% визитов навигация была признана логичной и интуитивно понятной.
Отдельным фактором цифрового клиентского пути становится и то, насколько банк заметен на этапе поиска информации – в том числе в ответах AI-систем. Подробнее о представленности казахстанских банков в AI-поиске – в исследовании GEO-видимости банков Казахстана.
Сложности начинаются дальше – когда клиент пытается не просто получить информацию, а совершить конкретное действие. Сложность оформления онлайн-заявки на сайте отметили 54% участников исследования. Первоначальная цель онлайн-обращения была полностью достигнута лишь в 45% случаев, а желание вернуться в банк или продолжить взаимодействие с ним возникло только в 35%.
Именно поэтому исследование фиксирует заметную разницу между качеством первого цифрового впечатления и способностью онлайн-канала довести клиента до результата.
Чаты пока уступают другим каналам
Еще одной зоной роста остается дистанционная поддержка. Особенно это касается чатов и чат-ботов.
В 37% случаев чат-бот на сайте отсутствовал или не был найден клиентом. Среди тех, кто им воспользовался, только 32% высоко оценили его полезность. При этом при подключении живого оператора скорость была достаточно высокой: в 68% случаев он подключался менее чем за минуту.
Исследование показывает, что текстовая поддержка в целом пока уступает голосовой. Средняя оценка чатов составила 2,24 балла, колл-центров – 2,91, тогда как первое впечатление от банковских сайтов получило 3,61 балла.
Получается еще один характерный разрыв: клиенту относительно легко начать взаимодействие с банком онлайн, но сложнее получить помощь, когда стандартного цифрового сценария оказывается недостаточно.
Главный вызов – связать все точки контакта
Исследование показывает, что следующий этап развития клиентского опыта связан уже не столько с запуском новых каналов, сколько с их объединением.
Для клиента сайт, мобильное приложение, чат, колл-центр и отделение – не отдельные сервисы, а один банк. Однако при переходе между ними путь может прерываться. Авторы исследования отдельно отмечают потерю истории действий клиента при переходе между сайтом, приложением и колл-центром. При переходе от чат-бота к оператору клиенту нередко приходится повторно описывать свой вопрос. В 28% случаев из-за нерешенных вопросов на сайте, в чате или колл-центре клиенты были вынуждены менять канал и обращаться в отделение.
Проблема проявляется и в информационной согласованности. Тайные покупатели фиксировали случаи, когда условия продукта на сайте и в разговоре с оператором расходились. Особенно важна точность и сопоставимость условий при выборе финансовых продуктов для бизнеса – подробнее о предложениях банков в материале «Где выгодно взять деньги для бизнеса».
В офлайне сотрудники в 65% визитов предлагали клиентам перейти в цифровые каналы, но единый опыт при этом обеспечивается не всегда.
Поэтому одним из ключевых направлений развития банковского сервиса становится бесшовность: клиент не должен заново искать информацию, повторять свой запрос или начинать процесс сначала после перехода из одного канала в другой.
Customer Choice Index 2026 показывает, что банковский рынок Казахстана уже достаточно хорошо справляется с отдельными элементами клиентского опыта – консультациями, базовым обслуживанием, интерфейсами и навигацией. Следующая задача сложнее: объединить эти элементы в единую систему.
Именно способность провести человека от первого клика или обращения до окончательного решения вопроса с минимальными усилиями становится новым ориентиром качества клиентского опыта.
Кто отмечен по итогам исследования
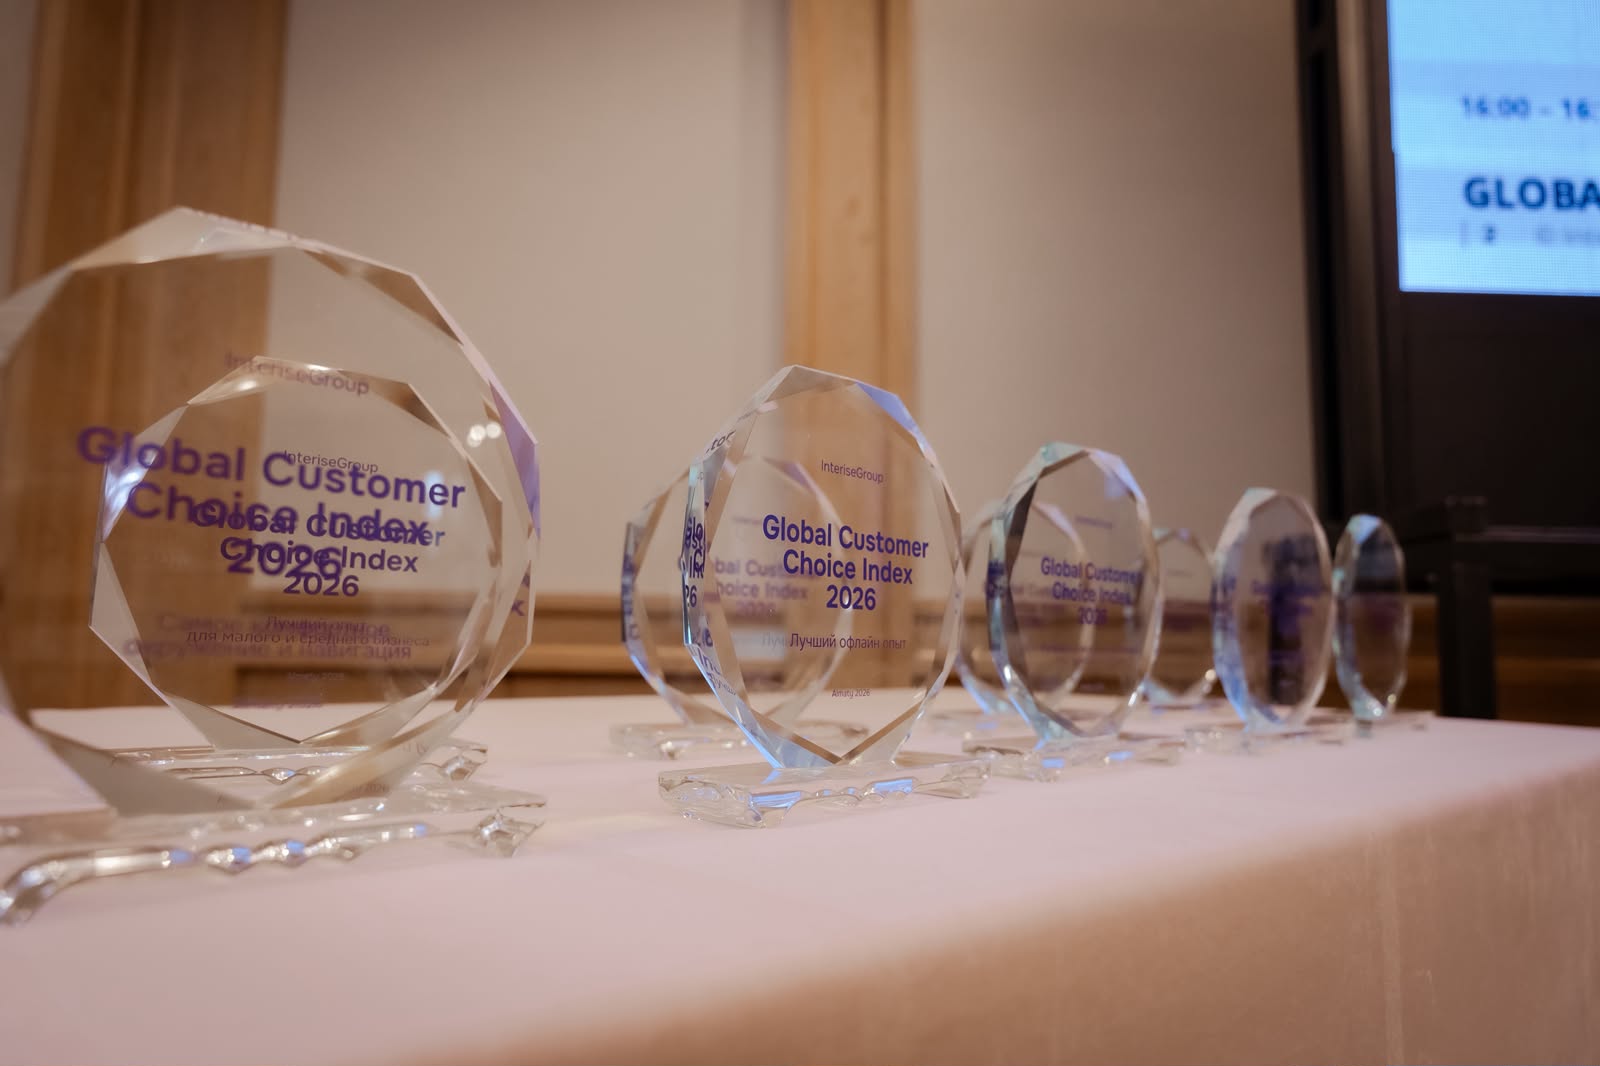
Экспертная комиссия во главе с сооснователями InteriseGroup Дмитрием Вакиным и Алексеем Веретеновым отметила банки в десяти номинациях:
- Лучший совокупный клиентский опыт в онлайн и офлайн – Freedom Bank Kazakhstan
- Лучший офлайн опыт – Kaspi Bank
- Лучший опыт для розничных клиентов – Alatau City Bank
- Лучший опыт для малого и среднего бизнеса – Forte Bank
- Лучший цифровой опыт – Home Credit Bank
- Самое комфортное окружение и навигация – Altyn Bank
- Высокие стандарты обслуживания в колл-центре – Заман-Банк
- Высокая технологичность обслуживания – Halyk Bank
- Лучшая эмпатия и вовлеченность персонала – RBK Bank
- Самый бесшовный клиентский путь – Bank CenterCredit
Каждому представителю банка были предоставлены персональные рекомендации по улучшению клиентского опыта.
 Дата-центры вместо нефти: Казахстан готовит новую экономику на миллиарды
На конференции C5+1 SI в Астане обсудили, как Казахстан может превратить развитие ИИ, дата-центров и космических технологий в новые направления бизнеса, инвестиций и экспорта.
 Понедельник - день тестов, выходные - время контрацепции: о чём говорят наши кассовые чеки?
Что покупки в аптеках и магазинах могут рассказать о привычках казахстанцев.
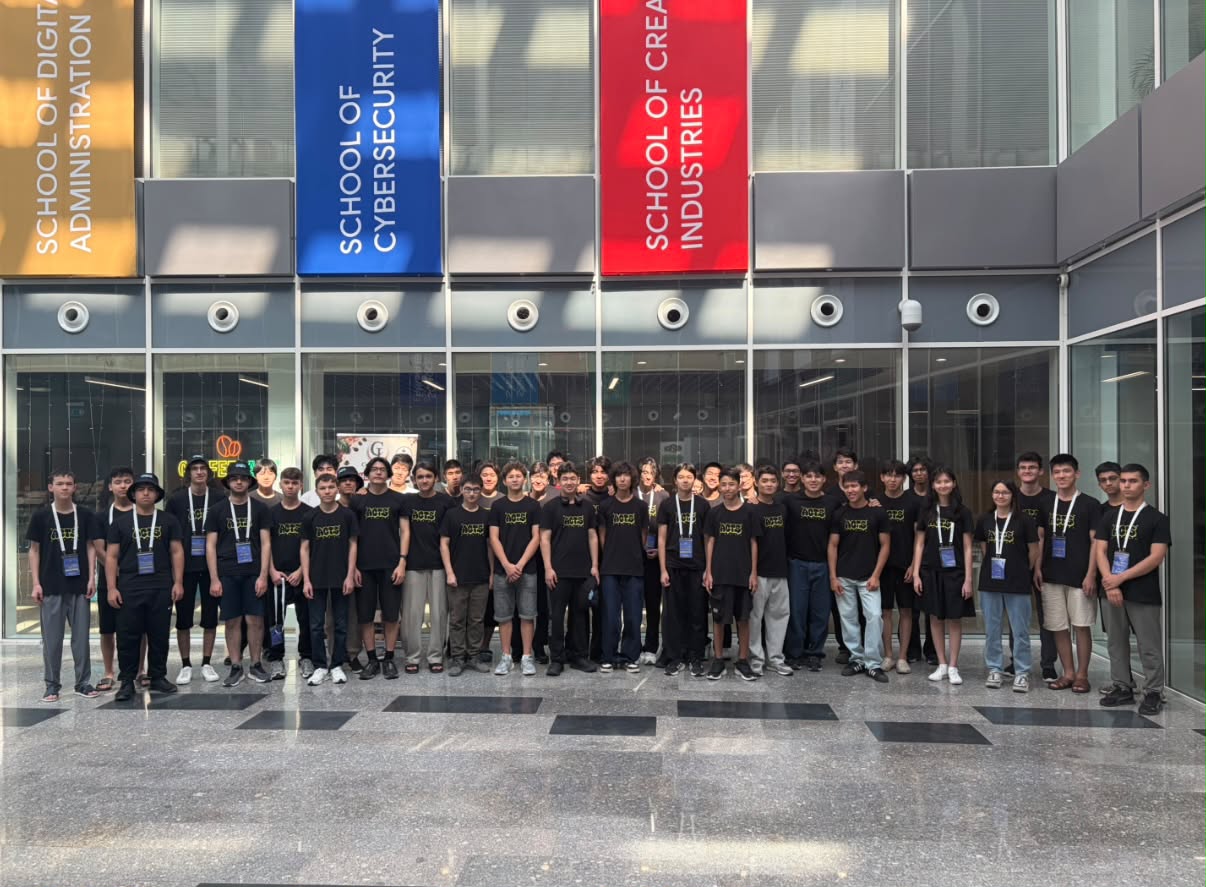 ACTSxCPFED: как Казахстан развивает международную систему подготовки юных программистов
Международная программа объединяет школьников, тренеров и национальные сборные, помогая Казахстану выстраивать системную подготовку юных программистов к олимпиадам.
 Цена уже не главное: пять факторов, которые меняют поведение потребителей в 2026 году
Исследование BCG показывает, как ценности, образ жизни, доверие и технологии меняют привычки покупателей и заставляют бренды по-новому выстраивать работу с потребителями.
 Казахстанские обжарщики увеличивают производство, но покупатели выбирают более доступный кофе
Две трети казахстанских обжарщиков за последний год нарастили объемы производства, однако рост стоимости сырья и высокая чувствительность покупателей к цене меняют рынок. Главным каналом продаж для отрасли остается HoReCa, а основной проблемой участники рынка называют демпинг. Такие данные представила компания Poster по итогам второго ежегодного исследования рынка обжарки кофе в Казахстане.
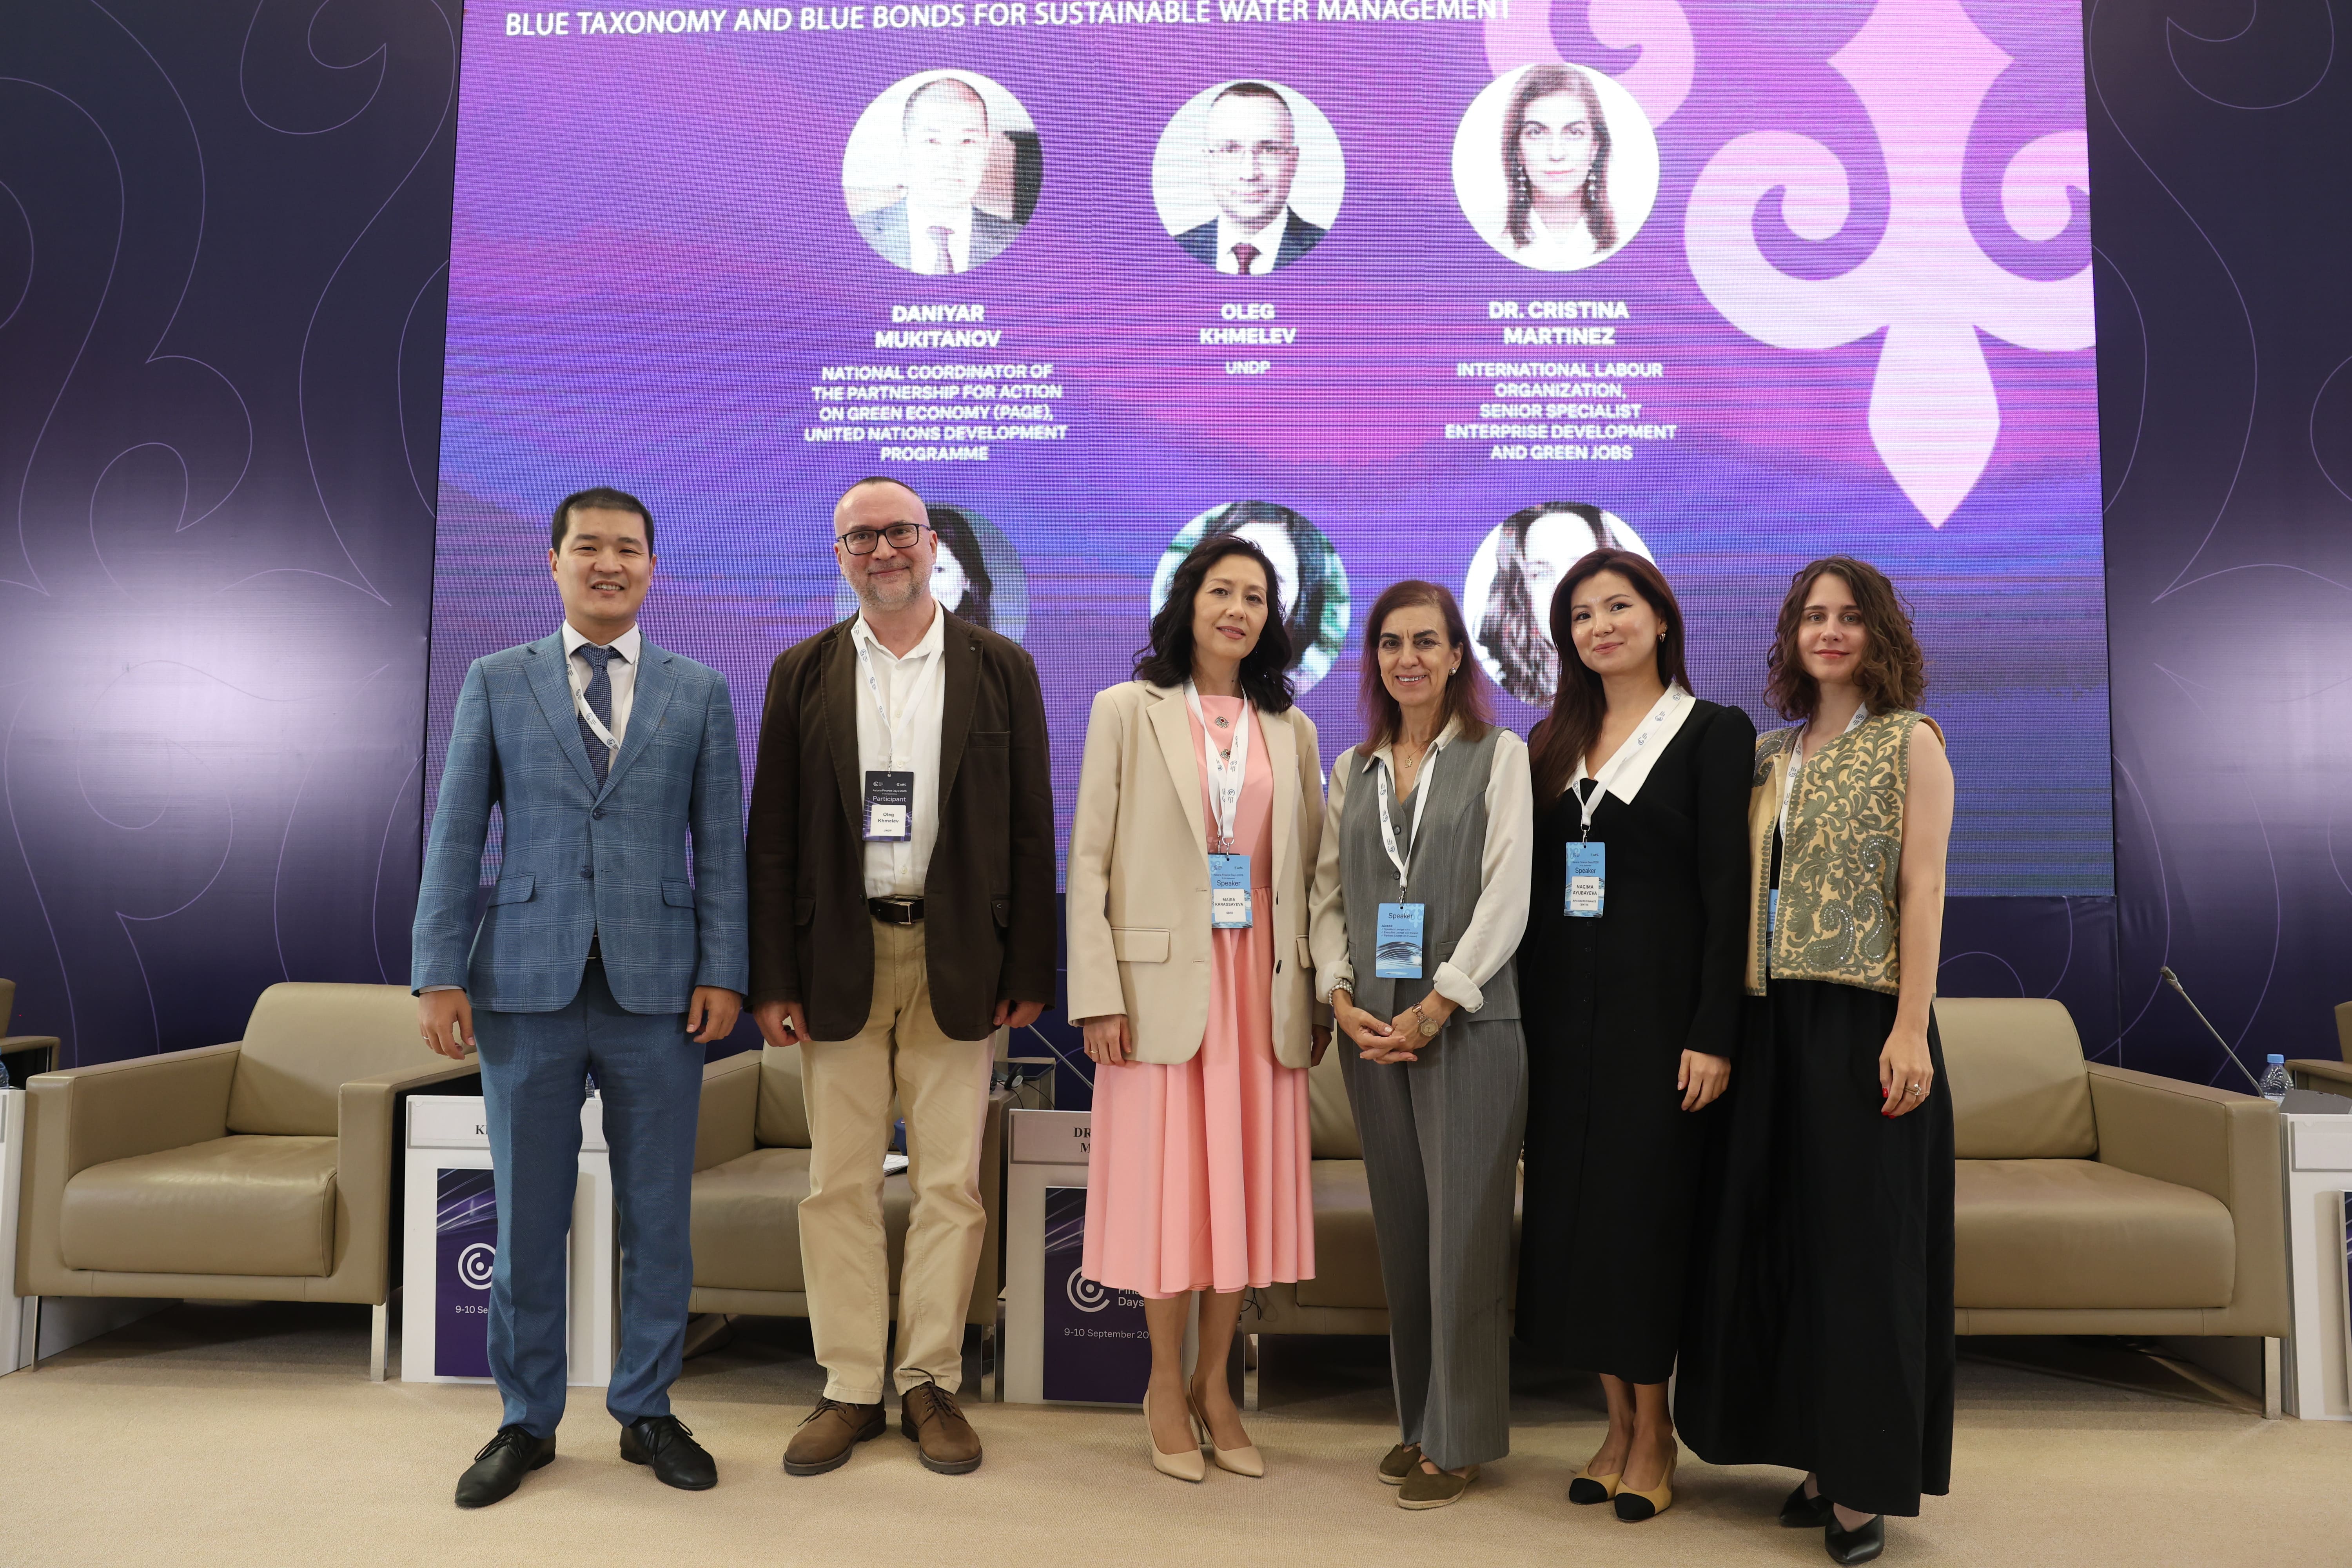 Дефицит данных, водный эгоизм и blue washing: подводные камни голубых финансов
Пока весь мир считает деньги в зелёных облигациях, Казахстан готовит свой первый шаг в «голубые» финансы - инструменты, которые направляют капитал не просто в климат, а конкретно в воду. На Astana Finance Days спикеры говорили о водной безопасности, дефиците воды, потерях в сетях, повторном использовании сточных вод, состоянии ирригационной инфраструктуры и загрязнении водных экосистем.