От Казкома до Цеснабанка: куда исчезли банки, которые знали все казахстанцы
За годы независимости банковский сектор Казахстана пережил несколько волн закрытий, объединений и ребрендинга. Вспоминаем, куда исчезли Казком, БТА, Цеснабанк и другие знакомые казахстанцам банки и что с ними стало сегодня.
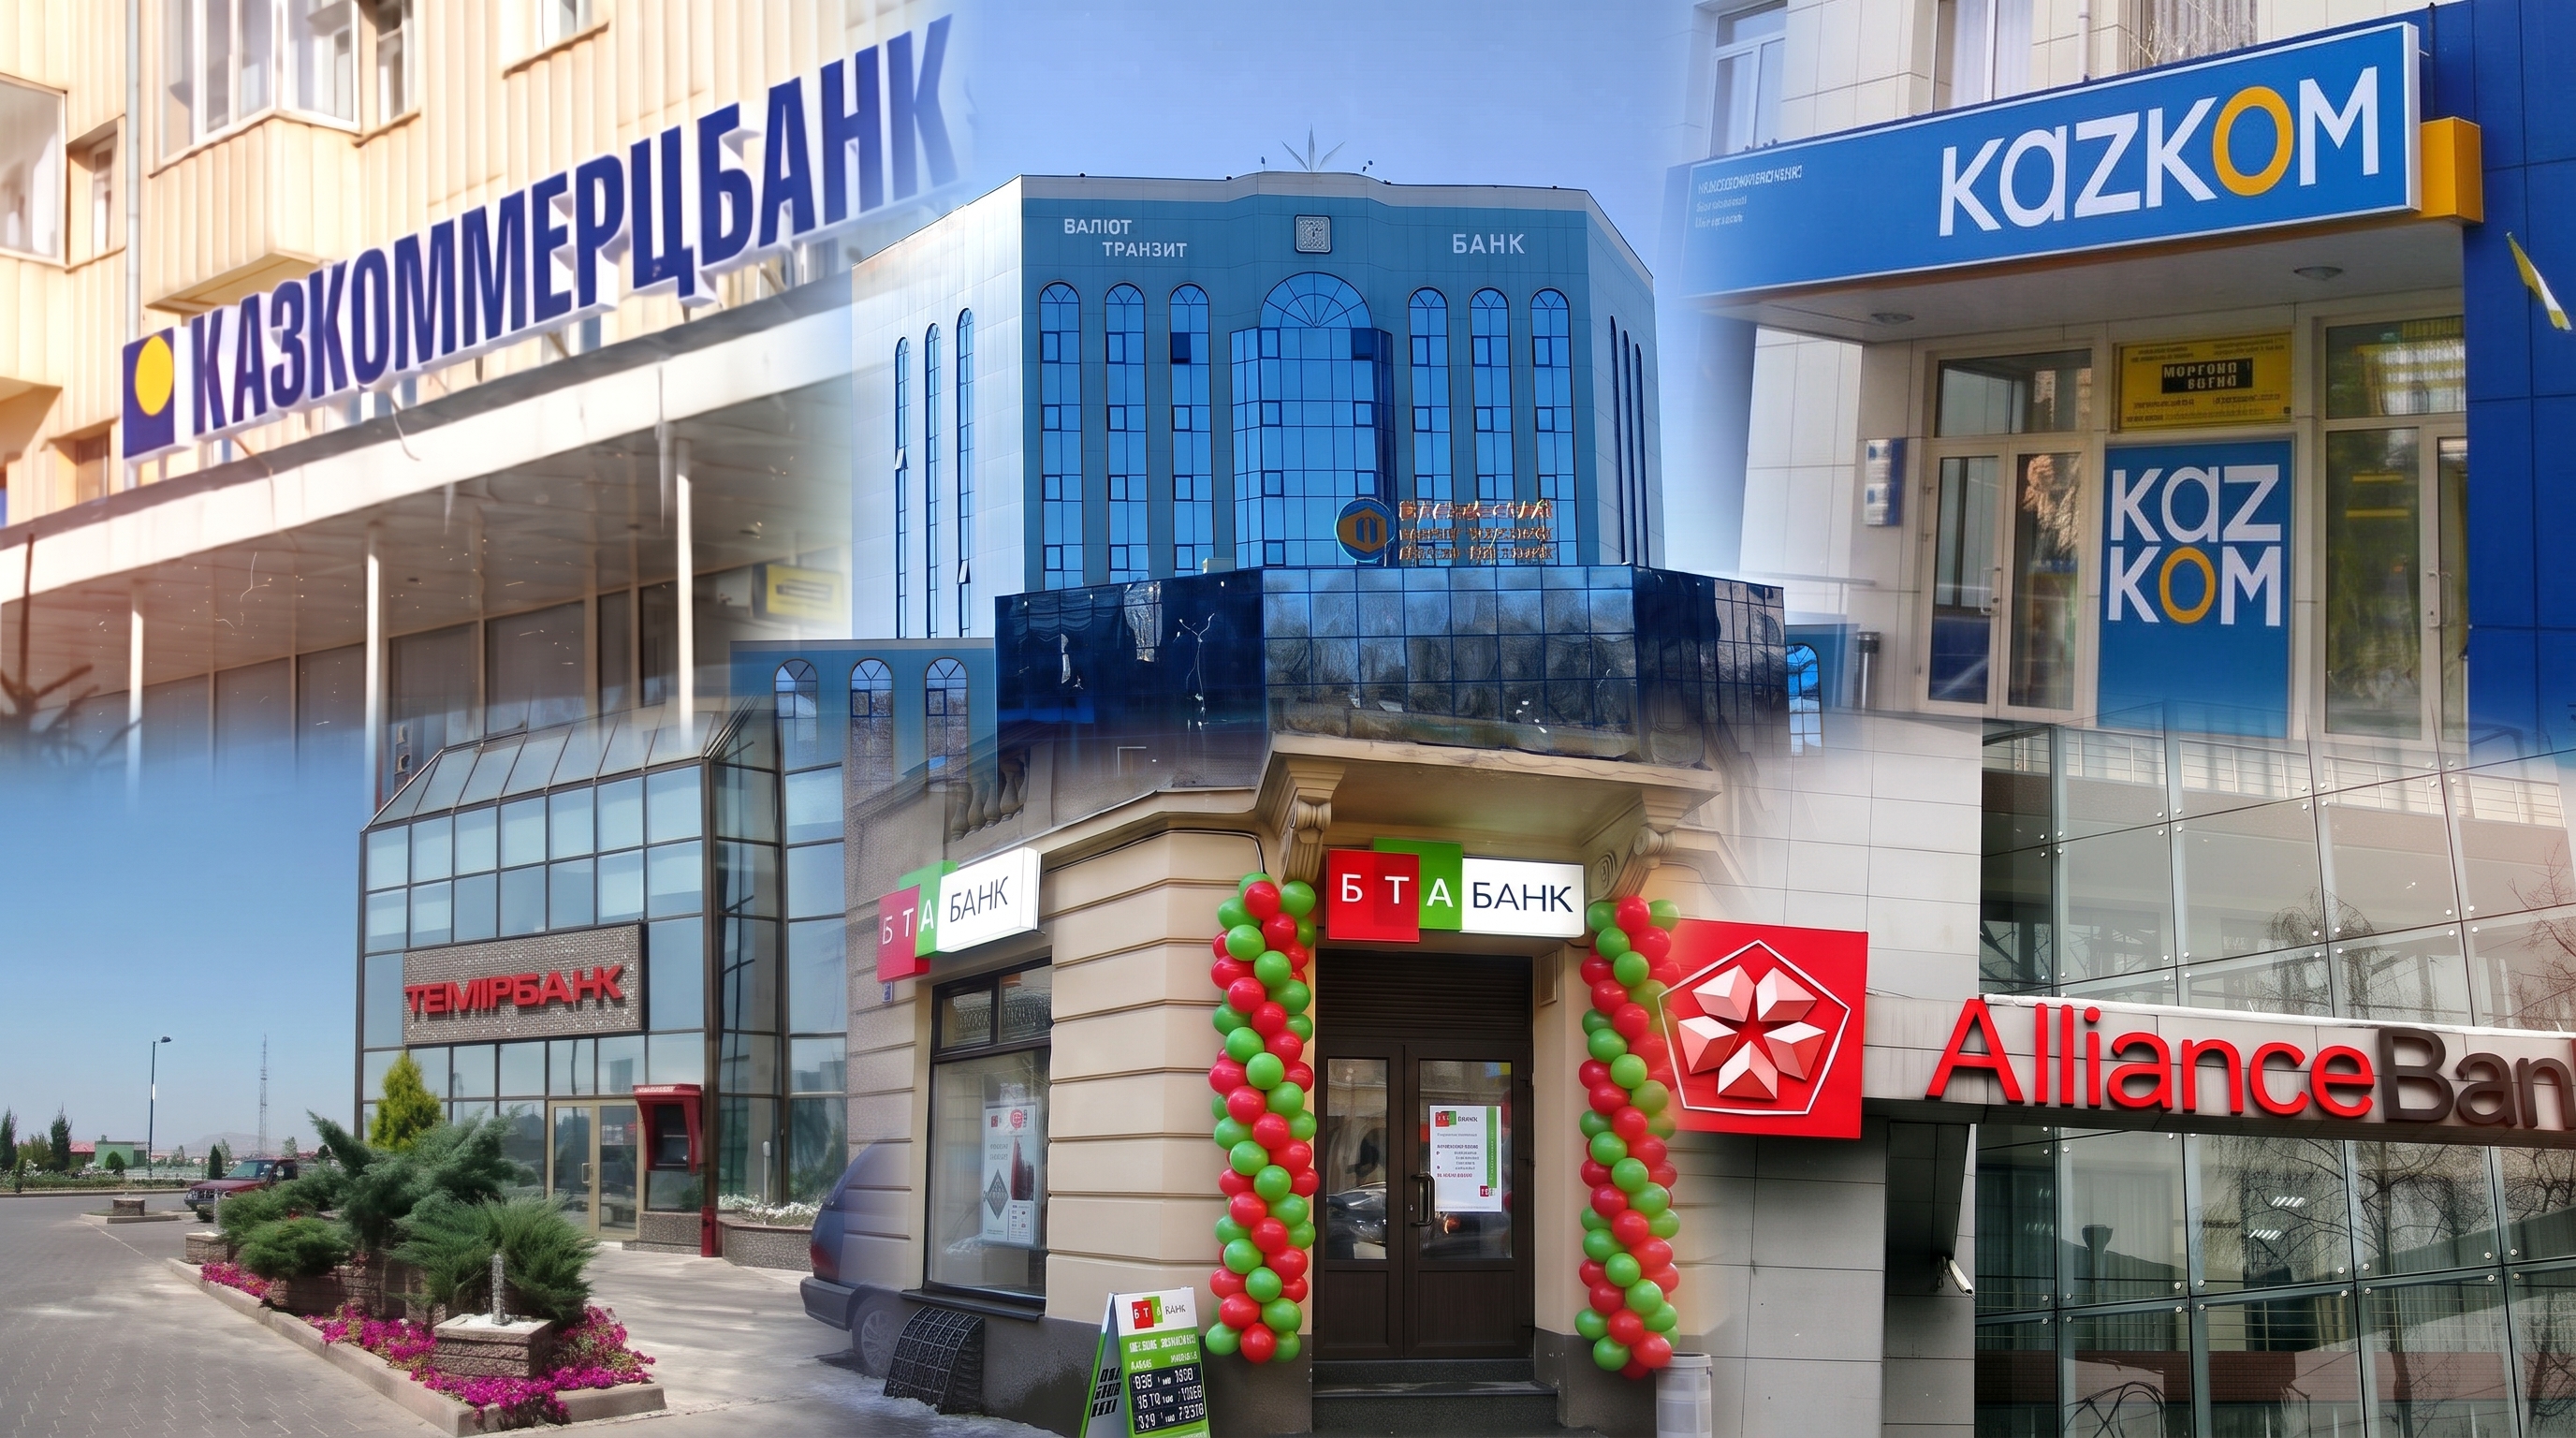
Когда-то их названия украшали фасады зданий, появлялись в телевизионной рекламе и на банковских картах казахстанцев. В этих банках открывали депозиты, получали зарплаты, оформляли кредиты на покупку жилья и развитие бизнеса. Сегодня многих из них уже нет на финансовой карте страны, хотя некоторые продолжают работать под другими названиями.
За годы независимости банковский сектор Казахстана пережил несколько волн преобразований. Финансовые кризисы, проблемные кредиты, смена акционеров, государственная поддержка и объединения финансовых организаций существенно изменили рынок. Одни банки не выдержали финансовых трудностей и лишились лицензий, другие стали частью более крупных игроков, а третьи сменили название и продолжили деятельность.
Ко Дню финансиста MyBusiness.kz решил заглянуть в архивы и вспомнить истории банков, которые когда-то были хорошо известны казахстанцам, а также разобраться, что с ними произошло и почему они исчезли с рынка.
Казкоммерцбанк: как исчез один из крупнейших банков страны
Казкоммерцбанк, который казахстанцы чаще называли просто Казкомом, долгие годы оставался одним из самых узнаваемых банков страны. Основанный в 1990 году, он прошел путь от коммерческого банка первых лет рыночной экономики до одного из крупнейших финансовых институтов Казахстана. В разные годы Казком занимал ведущие позиции по размеру активов, кредитному портфелю и количеству клиентов.
Для многих казахстанцев банк ассоциировался с системой Homebank, банковскими картами и широкой сетью отделений. Казком активно развивал дистанционные финансовые услуги и был одним из заметных участников цифровизации банковского сектора.
Переломным стал 2017 год, когда Halyk Bank приобрел контрольный пакет акций Казкоммерцбанка. Сделке предшествовали меры по урегулированию проблемных активов, включая обязательства, связанные с БТА Банком. После смены собственника началась интеграция двух финансовых организаций, которая предусматривала объединение бизнеса, клиентской базы и банковской инфраструктуры.
В июле 2018 года завершились основные мероприятия по присоединению Казкоммерцбанка к Народному банку Казахстана. Все права и обязательства Казкома перешли Halyk Bank, который стал его правопреемником. В апреле 2019 года Казкоммерцбанк был исключен из Национального реестра бизнес-идентификационных номеров, что окончательно завершило его юридическую историю.
Таким образом, один из крупнейших банков страны исчез не в результате банкротства, а вследствие поглощения другим финансовым институтом. При этом его клиентская база, обязательства и значительная часть банковской инфраструктуры продолжили существовать уже в составе Halyk Bank.
БТА Банк: от финансового гиганта до проблемных активов
История БТА Банка стала одной из наиболее сложных страниц банковского сектора Казахстана. В 2000-х годах финансовая организация входила в число крупнейших банков страны и активно развивала международный бизнес. БТА привлекал средства на зарубежных рынках, финансировал крупные проекты и расширял свое присутствие за пределами Казахстана.
Однако мировой финансовый кризис 2008-2009 годов выявил серьезные проблемы с долговой нагрузкой и качеством активов банка. В 2009 году государство через фонд «Самрук-Казына» вошло в капитал БТА, а сам банк приступил к реструктуризации задолженности перед кредиторами. В последующие годы финансовой организации пришлось пройти через несколько этапов урегулирования долговых обязательств.
Дальнейшая судьба БТА оказалась тесно связана с Казкоммерцбанком. В 2014 году Казком и предприниматель Кенес Ракишев приобрели пакеты акций БТА у фонда «Самрук-Казына», после чего началась подготовка к передаче банковского бизнеса. В июне 2015 года Казкоммерцбанк принял часть активов и обязательства БТА перед клиентами, а сам БТА сосредоточился на управлении проблемными активами.
23 июня 2015 года БТА Банк добровольно вернул банковскую лицензию и прекратил деятельность в качестве банка второго уровня. При этом юридическое лицо продолжило существование для работы с оставшимися активами и обязательствами. По данным Национального банка, проведенные мероприятия по выводу проблемных кредитов способствовали сокращению доли неработающих займов в банковской системе Казахстана с 22,1% до 8,9% по итогам 2015 года.
История БТА примечательна еще и тем, что спустя несколько лет с рынка исчез Казкоммерцбанк, который ранее принял значительную часть его банковского бизнеса. В результате две финансовые организации, занимавшие важное место в банковской системе Казахстана, прекратили самостоятельную банковскую деятельность.
Альянс Банк и Темирбанк: объединение под брендом ForteBank
В середине 2010-х годов банковская карта Казахстана лишилась сразу нескольких известных названий. Среди них оказались Альянс Банк и Темирбанк, которые на протяжении многих лет обслуживали население и бизнес. Обе финансовые организации имели собственную историю развития, клиентскую базу и сеть отделений.
Альянс Банк особенно активно развивался в 2000-х годах, делая ставку на розничное кредитование и обслуживание населения. Однако в 2010-2014 года банк столкнулся с необходимостью реструктуризации обязательств. Темирбанк также прошел через сложный период и впоследствии оказался участником процесса консолидации банковских активов.
В 2014 году началась реорганизация с участием Альянс Банка, Темирбанка и ForteBank. В результате объединения на рынке появилась укрупненная финансовая организация, которая с 2015 года продолжила деятельность под брендом ForteBank. Согласно исторической справке банка, опубликованной на Казахстанской фондовой бирже, активы объединенной структуры на момент реорганизации составляли 900,7 млрд тенге.
Для клиентов исчезновение прежних названий не означало прекращения банковского обслуживания. Активы и обязательства были переданы в рамках реорганизации, а объединенный банк продолжил работу с населением и корпоративным сектором. Этот случай стал одним из примеров консолидации банковского рынка после финансовых кризисов предыдущих лет.
Цеснабанк: как известный банк несколько раз менял название
Цеснабанк занимает особое место в истории казахстанского банковского сектора, поскольку его исчезновение было связано не с отзывом лицензии, а со сменой собственников и последующим ребрендингом. Банк был основан в 1992 году и на протяжении многих лет оставался заметным участником финансового рынка страны. Одним из важных направлений его деятельности было кредитование аграрного сектора, что впоследствии сыграло существенную роль в истории финансовой организации.
К концу 2010-х годов банк столкнулся с проблемами качества кредитного портфеля. В 2018 году был согласован механизм финансового оздоровления аграрного сектора, в рамках которого Фонд проблемных кредитов приобрел часть кредитного портфеля Цеснабанка на 450 млрд тенге. Эти меры стали частью более масштабного процесса стабилизации финансового положения банка.
В 2019 году компания First Heartland Securities приобрела 99,5% простых акций Цеснабанка. После смены собственника финансовая организация получила новое название First Heartland Jýsan Bank, а позднее стала известна как Jusan Bank. Таким образом, привычный казахстанцам бренд Цеснабанка исчез, хотя сам банк продолжил деятельность.
На этом изменения не закончились. В декабре 2020 года Jusan Bank приобрел 99,76% акций АТФБанка, еще одного известного финансового института Казахстана. Впоследствии АТФБанк был присоединен к Jusan, что привело к исчезновению с рынка еще одного самостоятельного банковского бренда.
В июне 2025 года Jusan Bank вновь сменил название, на этот раз на Alatau City Bank. Государственная перерегистрация была завершена 16 июня, при этом банк сообщил, что изменение наименования не затрагивает его обязательства перед клиентами и партнерами. В результате финансовая организация, которую казахстанцы когда-то знали как Цеснабанк, продолжила работу уже под третьим широко известным названием.
История Цеснабанка показывает, что исчезновение банковского бренда далеко не всегда связано с прекращением деятельности финансовой организации. Иногда за сменой вывески стоят сделки по приобретению акций, изменение стратегии собственников и объединение банковского бизнеса.
Валют-Транзит Банк: ликвидация длиной почти в два десятилетия
Если одни банки исчезали в результате объединений, то другие прекращали деятельность из-за серьезных финансовых нарушений и неспособности исполнять обязательства перед клиентами. Одним из наиболее известных примеров стал Валют-Транзит Банк, головной офис которого находился в Караганде. Финансовая организация была заметным участником банковского рынка и имела сеть подразделений в разных регионах Казахстана.
В 2006 году банк лишился лицензии на проведение банковских операций. После этого началась процедура принудительной ликвидации, а с 1 марта 2007 года к работе приступила ликвидационная комиссия. Перед ней стояла задача по реализации имущества, взысканию задолженности и расчетам с кредиторами финансовой организации.
Однако процесс оказался чрезвычайно продолжительным. Даже спустя почти двадцать лет после прекращения банковской деятельности ликвидационные процедуры оставались незавершенными. Согласно опубликованным Казахстанским фондом гарантирования депозитов данным, ликвидационное производство Валют-Транзит Банка находилось на стадии удовлетворения требований кредиторов третьей очереди, а степень удовлетворения требований фонда составляла 58,96%, или 10,813 млрд тенге.
История Валют-Транзит Банка показывает, насколько длительным может быть урегулирование последствий банкротства финансовой организации. После отзыва лицензии у банка остаются активы, кредитные обязательства, имущество и требования кредиторов, расчеты по которым могут продолжаться многие годы. Для вкладчиков и других клиентов подобные процессы становятся напоминанием о том, что финансовые проблемы банка не заканчиваются в день закрытия его отделений.
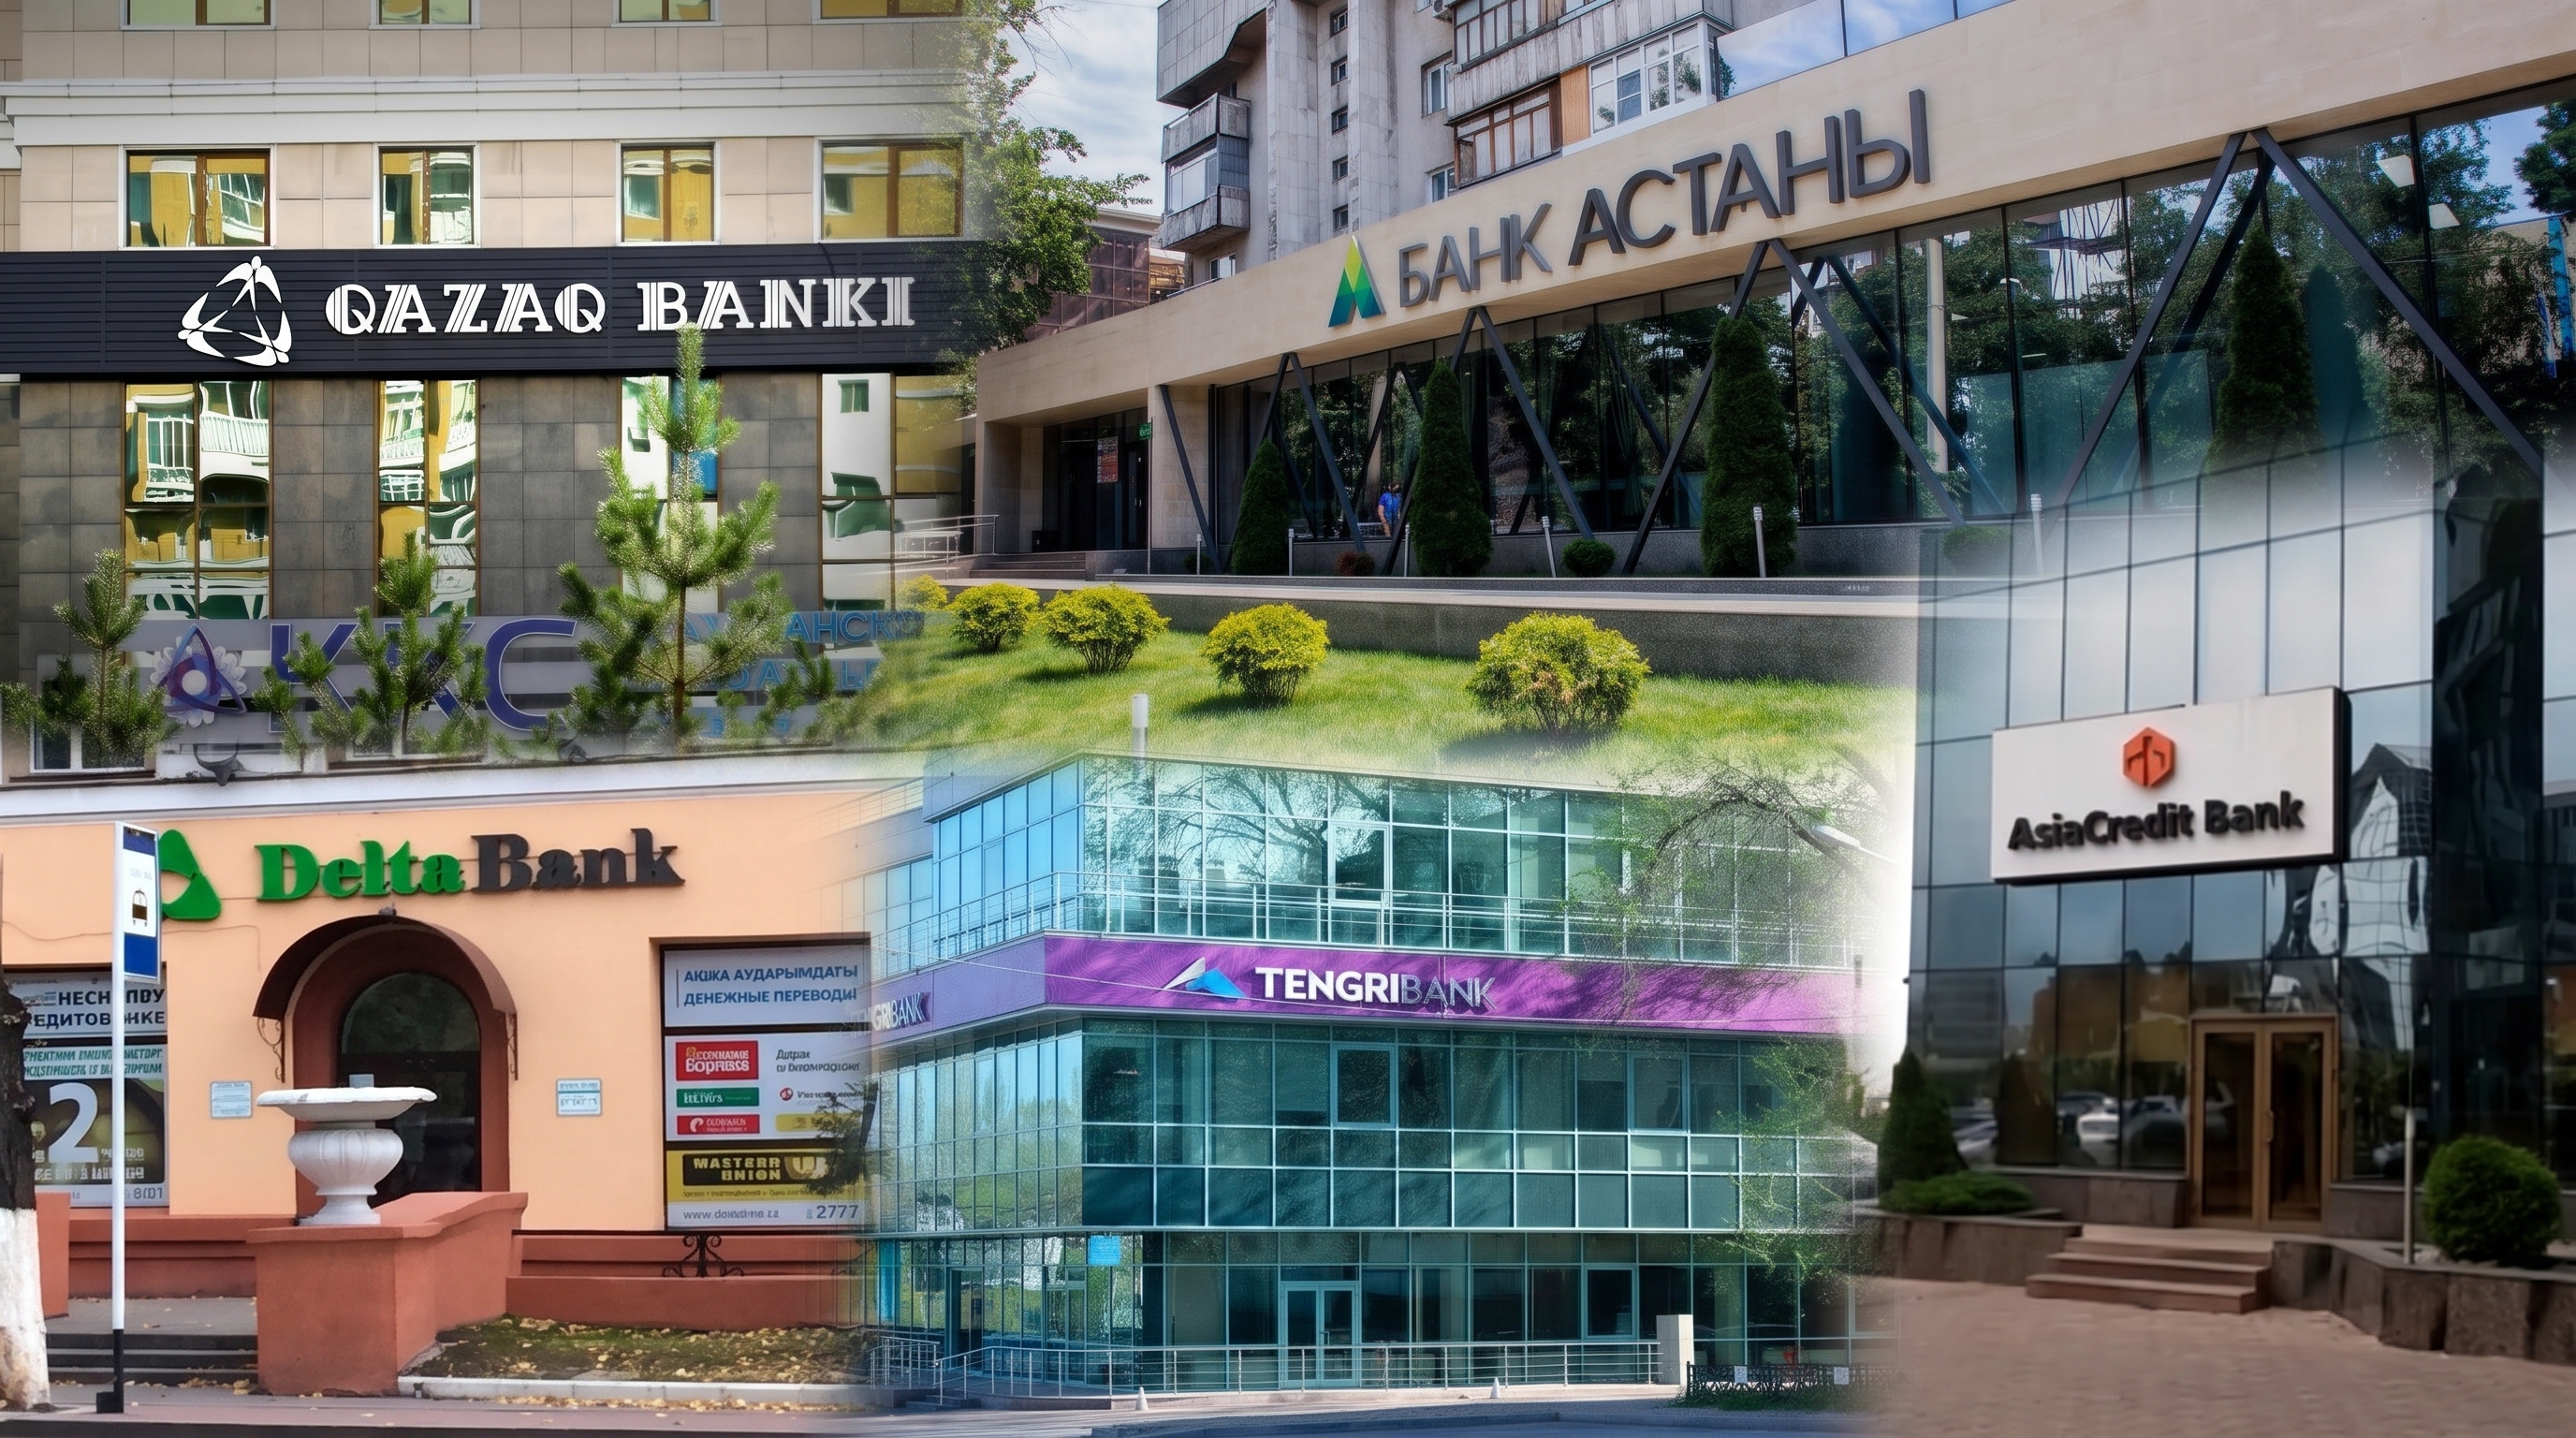
Qazaq Banki, Банк Астаны и Delta Bank: новая волна закрытий
Конец 2010-х годов стал еще одним непростым периодом для банковского сектора Казахстана. В течение нескольких лет лицензий лишились сразу несколько финансовых организаций, среди которых были Казинвестбанк, Delta Bank, Qazaq Banki, Банк Астаны и Эксимбанк Казахстан. Хотя обстоятельства каждого случая различались, общим результатом стало прекращение банковской деятельности и начало ликвидационных процедур.
Казинвестбанк лишился лицензии в декабре 2016 года, а Delta Bank в ноябре 2017 года. В 2018 году аналогичные решения были приняты в отношении Qazaq Banki и Банка Астаны. Регулятор указывал на нарушения банковского законодательства, проблемы с исполнением обязательств и другие обстоятельства, свидетельствовавшие о финансовой нестабильности отдельных организаций.
Согласно сведениям Агентства по регулированию и развитию финансового рынка, ликвидация Казинвестбанка началась 24 января 2018 года, Delta Bank 25 апреля того же года, а Qazaq Banki 12 декабря. Ликвидационная процедура Банка Астаны стартовала 9 января 2019 года. Эти события стали частью очередного этапа очищения банковского сектора от финансово неустойчивых участников.
В отличие от объединений и ребрендингов, отзыв лицензии имел для клиентов принципиально другие последствия. Если при реорганизации обязательства переходят банку-правопреемнику, то при принудительной ликвидации запускаются механизмы гарантирования депозитов и расчетов с кредиторами. При этом возврат средств зависит от категории требований, установленных законодательством гарантий и наличия активов у ликвидируемого банка.
По данным Казахстанского фонда гарантирования депозитов, на 1 июня 2025 года совокупный объем исполненных обязательств по выплате гарантийного возмещения вкладчикам ликвидируемых банков достиг 114,4 млрд тенге. Эта сумма относится к выплатам по всем соответствующим банкам, а не только к организациям, перечисленным выше. Она показывает масштаб обязательств, возникающих перед системой гарантирования депозитов после прекращения деятельности банков.
Tengri Bank, AsiaCredit Bank и Capital Bank: закрытия продолжились в 2020-х
Изменения в банковском секторе Казахстана не завершились с окончанием 2010-х годов. В сентябре 2020 года лицензии лишился Tengri Bank, который ранее работал на рынке под названием «Данабанк». Решение регулятора было связано с финансовыми проблемами и нарушениями требований банковского законодательства.
В 2021 году процедуры принудительной ликвидации начались также в отношении AsiaCredit Bank и Capital Bank Kazakhstan. По данным АРРФР, ликвидация Tengri Bank началась 15 февраля 2021 года, AsiaCredit Bank 22 июля, а Capital Bank Kazakhstan 5 октября того же года. Таким образом, даже спустя более десяти лет после мирового финансового кризиса банковский рынок продолжал сталкиваться с проблемами отдельных участников.
Закрытие этих организаций продемонстрировало, что устойчивость банковского сектора зависит не только от общего состояния экономики, но и от качества управления рисками, структуры активов и способности финансовых институтов выполнять обязательства. При этом каждый случай отзыва лицензии имел собственные причины и требовал отдельного урегулирования обязательств перед вкладчиками и кредиторами.
Почему банки исчезали с финансовой карты Казахстана
Истории исчезнувших банков показывают, что за одинаковым внешним результатом могут стоять совершенно разные экономические процессы. Казкоммерцбанк прекратил самостоятельное существование после присоединения к Halyk Bank, Альянс Банк и Темирбанк стали частью ForteBank, а Цеснабанк продолжил деятельность под названием Alatau City Bank. В этих случаях речь шла о консолидации бизнеса, изменении структуры собственности и реорганизации финансовых организаций.
Совершенно иной путь прошли Валют-Транзит Банк, Qazaq Banki, Банк Астаны, Delta Bank и другие организации, лишившиеся лицензий. Их уход был связан с финансовыми проблемами, нарушениями регуляторных требований и последующими ликвидационными процедурами. Для клиентов таких банков прекращение деятельности означало необходимость получать гарантийное возмещение или ожидать расчетов в установленном законодательством порядке.
Отдельную роль в изменении банковского рынка сыграли финансовые кризисы. События 2008-2009 годов выявили уязвимость банков, активно привлекавших внешнее финансирование, а последующие годы показали последствия накопления проблемных кредитов. Государственные программы поддержки, реструктуризации и объединения банков стали инструментами преодоления этих проблем, хотя результаты и последствия таких мер различались.
Для бизнеса изменения банковского сектора имели особое значение. Предпринимателям приходилось адаптироваться к новым условиям кредитования, смене обслуживающих банков и изменениям финансовых продуктов. В то же время объединение крупных игроков способствовало перераспределению клиентских баз и изменению конкурентной среды.
Что осталось после исчезнувших банков
За годы независимости Казахстана банковский сектор прошел путь от становления первых коммерческих финансовых институтов до развития современных цифровых банковских сервисов. За это время менялись не только названия организаций, но и подходы к кредитованию, управлению рисками, обслуживанию клиентов и государственному регулированию. Банки, которые когда-то занимали ведущие позиции на рынке, постепенно уступали место новым игрокам или становились частью более крупных финансовых групп.
Сегодня названия Казкоммерцбанка, БТА, Альянс Банка, Темирбанка и Цеснабанка для многих казахстанцев остаются частью воспоминаний о прежней банковской системе. Одни из этих организаций запомнились развитием финансовых услуг и масштабом бизнеса, другие стали известны благодаря кризисам, реструктуризациям и продолжительным ликвидационным процедурам. При этом их история позволяет проследить, как формировалась современная структура банковского рынка страны.
Исчезновение банков не всегда означает исчезновение их бизнеса, активов или обязательств. Одни продолжают существовать под новыми названиями, другие передали свои функции правопреемникам, а по отдельным организациям расчеты с кредиторами продолжаются спустя многие годы после отзыва лицензий. Поэтому история ушедших банков Казахстана представляет собой не просто перечень закрытых финансовых организаций, а отражение нескольких десятилетий экономических преобразований, кризисов и изменений в финансовой системе страны.
Кибермошенники используют фишинг, дипфейки и P2P-схемы, а владельцы банковских карт и счетов рискуют невольно стать участниками преступлений. Разбираем распространённые схемы обмана, ответственность за дропперство и способы защитить свои деньги.
Основатель Prime Estate Руслан Жусупов рассказал, какие районы Астаны перспективны для инвестиций в коммерческую недвижимость, как оценить доходность объекта и на что обратить внимание перед покупкой.