Мошенники могут украсть деньги с пластиковой карты?
MyBusiness.kz выяснил у финансовых организаций, насколько безопаснее оплачивать покупки смартфоном, как мошенники могут похитить данные банковской карты и как защитить свои деньги при безналичных расчетах.
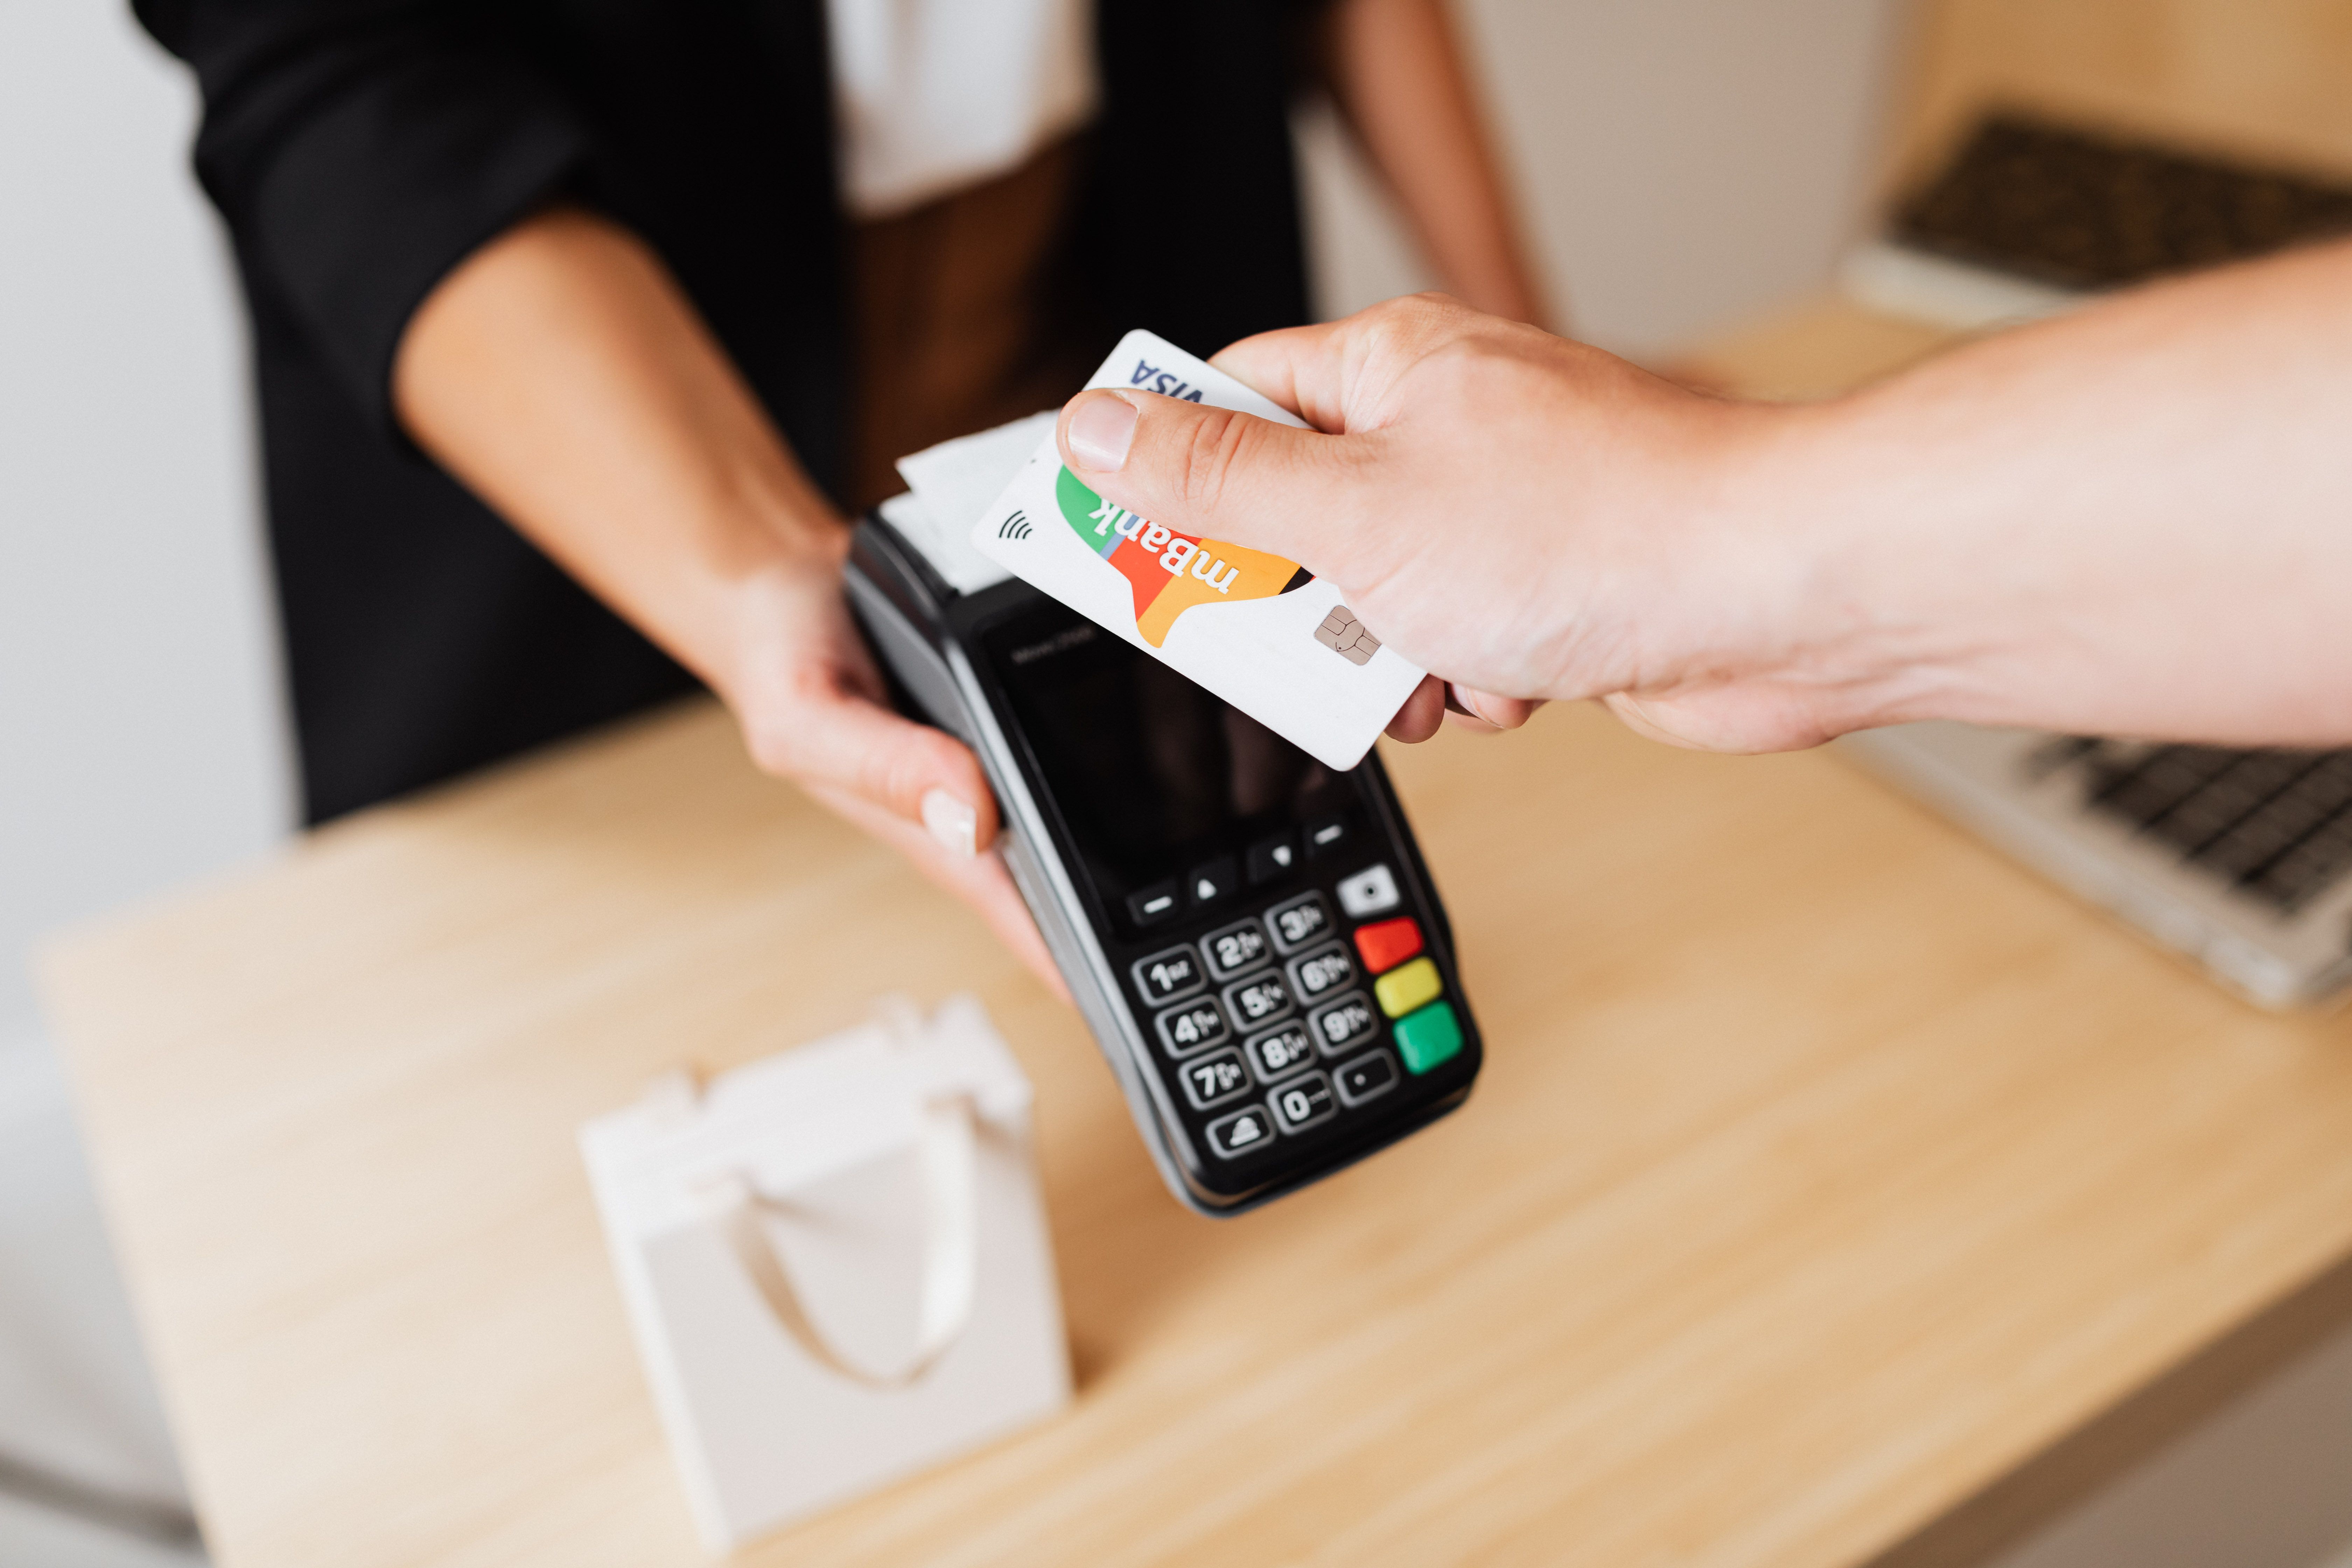
Оплата смартфоном через Apple Pay и Google Pay считается более безопасной, чем использование обычной пластиковой карты. Существует мнение, что при расчете физической картой мошенники могут перехватить платежные данные и получить доступ к деньгам. Но насколько реальна такая угроза и действительно ли стоит отказываться от пластиковых карт? Редакция MyBusiness.kz направил запросы в финансовые организации, чтобы выяснить, какой способ оплаты надежнее, как мошенники похищают платежные данные и что поможет защитить свои средства.
Чем оплата смартфоном отличается от пластиковой карты
Главное отличие Apple Pay и Google Pay от обычной пластиковой карты заключается в технологии токенизации. При оплате смартфоном вместо реальных реквизитов карты используется специальный цифровой идентификатор.
«Оплата с помощью Apple Pay и Google Pay обеспечивает дополнительный уровень защиты платежных данных за счет токенизации. При добавлении карты в смартфон для оплаты используется не фактический номер банковской карты, а специальный цифровой идентификатор, связанный с конкретным устройством», – пояснили в управлении PR Halyk Bank.
Таким образом, продавец не получает реальный номер карты, срок ее действия и CVV/CVC-код.
Дополнительную защиту обеспечивает уникальная криптограмма, которая формируется для каждой операции. Как объяснили в пресс-службе Mastercard в Казахстане, перехваченные данные отдельной транзакции нельзя просто использовать повторно для совершения другого платежа.
Кроме того, при оплате смартфоном применяется аутентификация владельца устройства – например, Face ID, Touch ID или код-пароль.
Могут ли мошенники считать данные пластиковой карты
Один из способов кражи платежных данных – скимминг. Для этого злоумышленники используют специальное оборудование, которое пытается считать информацию с банковской карты. Однако при современных бесконтактных платежах перехват данных еще не означает возможность похитить деньги.
«Технически установленное злоумышленниками оборудование может попытаться перехватить данные бесконтактной транзакции, но получить таким способом полный набор реквизитов, достаточный для онлайн-оплаты невозможно. Современные карты используют динамические данные транзакции, что снижает риск их повторного использования», – отметил Сакен Нигмашев, директор по коммуникациям БЦК.
В Mastercard уточнили, что при бесконтактной оплате физической картой терминал может получать номер карты или его эквивалент, а также динамические криптографические данные. При этом CVC-код, напечатанный на обратной стороне карты, не передается.
Современные карты используют технологию EMV, предусматривающую формирование уникальных данных для каждой операции. Поэтому одной только перехваченной информации обычно недостаточно для создания работоспособной копии карты.
При этом существуют и другие способы компрометации реквизитов. В Halyk Bank обращают внимание на то, что данные физической карты могут попасть к посторонним, например, если ее сфотографируют или владелец введет реквизиты на небезопасном сайте.
Где риск потерять деньги выше
По информации финансовых организаций, значительная часть угроз сегодня связана не столько с техническим перехватом платежных данных, сколько с социальной инженерией и фишингом.
Мошенники создают поддельные сайты банков и интернет-магазинов, рассылают подозрительные ссылки, представляются сотрудниками финансовых организаций и убеждают пользователей сообщить коды подтверждения.
«С точки зрения риска особенно опасны ситуации, когда клиент сам передает злоумышленнику данные или самостоятельно подтверждает операцию, полагая, что таким образом защищает свои деньги», – предупредили в Halyk Bank.
Еще одна распространенная схема – установка сторонних приложений, позволяющих получить удаленный доступ к смартфону. Злоумышленники могут убеждать человека установить такую программу якобы для защиты счета или отмены подозрительной операции.
Поэтому использование цифрового кошелька само по себе не исключает риск мошенничества, если клиент раскрывает конфиденциальную информацию или самостоятельно подтверждает операцию по указанию посторонних.
С какой карты проще вернуть украденные деньги
Существует мнение, что мошеннические операции по кредитным картам оспорить проще, чем по дебетовым. Однако представители финансовых организаций не подтверждают, что тип карты сам по себе дает такое преимущество.
«С точки зрения защиты от мошенничества принципиальной разницы между кредитной и дебетовой картой нет: в обоих случаях клиент может запросить оспаривание несанкционированной операции», – пояснил Сакен Нигмашев.
По его словам, процедура расследования и возврата средств зависит прежде всего от типа операции и обстоятельств ее совершения. При обнаружении подозрительного списания необходимо как можно быстрее заблокировать карту и обратиться в банк с заявлением об оспаривании.
В пресс-службе Mastercard в Казахстане обратили внимание на другое различие: при мошенничестве с дебетовой картой затрагиваются собственные средства клиента, а с кредитной – кредитные средства. Поэтому финансовые последствия на время разбирательства могут ощущаться по-разному.
При этом ни кредитная, ни дебетовая карта не гарантирует возврата денег. Решение зависит от результатов проверки и правил платежных систем.
Как безопаснее оплачивать покупки
Для расчетов в обычных магазинах специалисты рекомендуют использовать Apple Pay, Google Pay и другие цифровые кошельки. При этом бесконтактная оплата физической картой с чипом также остается защищенным способом проведения платежей.
Для интернет-покупок в Halyk Bank советуют завести отдельную виртуальную или цифровую карту, не хранить на ней крупные суммы и пополнять ее непосредственно перед оплатой. Еще один вариант – установить небольшой лимит на интернет-операции.
Такой подход позволяет ограничить потенциальные потери, если реквизиты карты окажутся у мошенников.
Аналогичную рекомендацию дали в БЦК. По словам Сакена Нигмашева, для онлайн-покупок лучше использовать отдельную карту и переводить на нее деньги только для конкретной транзакции.
Дополнительную защиту обеспечивает технология 3D Secure, предусматривающая подтверждение интернет-платежей.
В Mastercard также рекомендуют выбирать проверенные сайты с дополнительной аутентификацией клиента, а при наличии такой возможности — оплачивать покупки через цифровые кошельки.
Как защитить свои деньги от мошенников
На основе ответов Halyk Bank, БЦК и Mastercard можно выделить семь основных правил:
- Не передавать конфиденциальные данные. Никому нельзя сообщать PIN-код, CVV/CVC, SMS-коды и пароли от банковских приложений.
- Проверять ссылки и сайты. Перед вводом платежных данных необходимо убедиться, что сайт действительно принадлежит банку или продавцу.
- По возможности использовать цифровые кошельки. Apple Pay и Google Pay позволяют не раскрывать продавцу реальные реквизиты банковской карты.
- Завести отдельную карту для интернет-покупок. Лучше хранить на ней небольшую сумму или установить ограниченный лимит.
- Контролировать списания. Push-уведомления и регулярная проверка истории операций помогут своевременно заметить подозрительный платеж.
- Защитить смартфон. Следует использовать биометрию или надежный код блокировки и не устанавливать программы удаленного доступа по просьбе незнакомцев.
- Быстро реагировать на подозрительные операции. При неизвестном списании необходимо заблокировать карту и обратиться в банк.
Таким образом, оплата смартфоном действительно имеет дополнительные преимущества в защите платежных реквизитов, однако современные пластиковые карты также используют надежные механизмы безопасности. Полностью отказываться от них необязательно. При этом ни один способ оплаты не исключает риска мошенничества, если пользователь самостоятельно раскрывает конфиденциальные данные или предоставляет злоумышленникам доступ к своим счетам.
 Выгодна ли ипотека в Отбасы банке: эксперты посчитали реальную ставку
Финансист Султан Елемесов объяснил, чем накопительная система Отбасы банка отличается от коммерческой ипотеки и как сравнить реальную стоимость жилищных займов.
 Рост экономики не спасает от инфляции: прогноз для Казахстана до 2029 года
ЕФСР ожидает рост экономики Казахстана на 5% в 2026 году, однако инфляция останется высокой, а ослабление тенге и усиление влияния Китая будут влиять на условия для бизнеса.
 Кто лидирует в AI-поиске: рейтинг GEO-видимости банков Казахстана
Новый рейтинг Wunder Digital показывает, какие банки Казахстана чаще всего появляются в ответах AI и насколько заметны они при поиске конкретных финансовых продуктов.
 Где выгодно взять деньги для бизнеса
Сравниваем программы финансирования, условия кредитования и РКО семи банков Казахстана для малого и среднего бизнеса.